Pallad inwestycyjny – czy to opłacalność, czy ryzyko?
Pallad inwestycyjny może przynieść wysoki zysk, ale nie jest odpowiednikiem złota ani spokojną lokatą kapitału. To metal silnie zależny od przemysłu motoryzacyjnego, podatny na gwałtowne zmiany podaży i popytu. Dlatego jego opłacalność należy oceniać przede wszystkim przez pryzmat zmienności, elektromobilności oraz ryzyka geopolitycznego.
Dlaczego pallad jest tak zmienny?
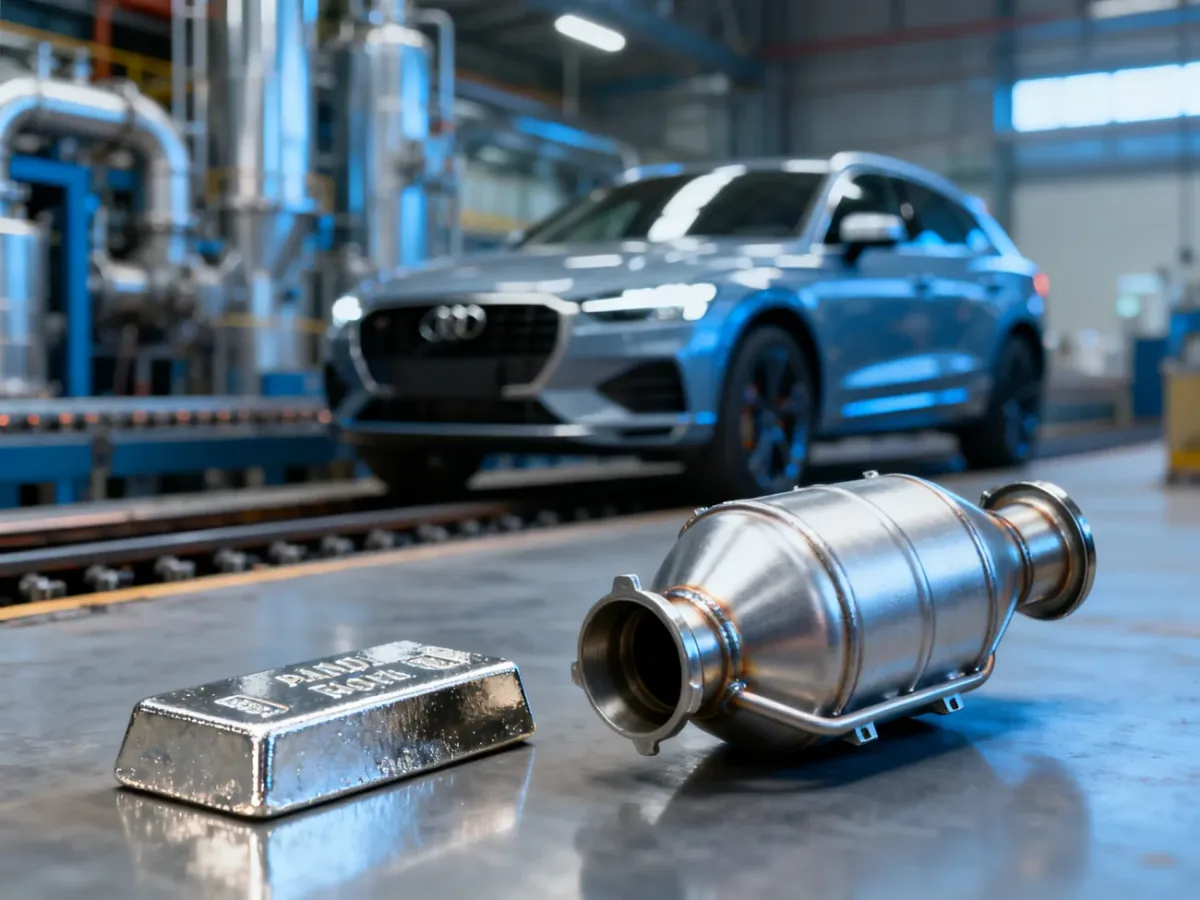
Pallad jest metalem szlachetnym, lecz w portfelu zachowuje się przede wszystkim jak surowiec przemysłowy. Jego najważniejszym zastosowaniem są katalizatory samochodowe, szczególnie w pojazdach z silnikami benzynowymi. Normy emisji spalin zwiększają ilość metalu potrzebną do oczyszczania spalin, ale jednocześnie każde osłabienie produkcji aut może ograniczyć popyt.
To właśnie zależność od jednego sektora tworzy mechanizm działający w obie strony. Rosnąca sprzedaż samochodów i zaostrzanie norm emisji mogą wspierać ceny. Recesja, spadek produkcji pojazdów albo zmiana technologii napędów mogą natomiast szybko pogorszyć perspektywy popytu. W przeszłości znaczenie miały także regulacje, takie jak chińskie normy China’s Stage 6, które zwiększyły zapotrzebowanie na metale stosowane w kontroli emisji.
Na wycenę wpływa również podaż. Pallad jest pozyskiwany jako produkt towarzyszący wydobyciu innych metali, więc jej szybkie zwiększenie nie zawsze jest możliwe. Istotna jest koncentracja wydobycia w kilku regionach, w tym w Rosji i Republice Południowej Afryki. Zakłócenia transportu, sankcje, napięcia polityczne lub problemy operacyjne kopalń mogą powodować gwałtowne ruchy cen.
Na popyt na pallad wpływają przede wszystkim:
- produkcja samochodów benzynowych – katalizatory pozostają głównym zastosowaniem metalu,
- normy emisji – bardziej rygorystyczne regulacje mogą zwiększać zawartość palladu w układach oczyszczania spalin,
- elektromobilność – samochody BEV nie mają klasycznego silnika spalinowego ani takiego katalizatora,
- zastępowanie palladu platyną – możliwe, gdy różnica cen lub parametry technologiczne uzasadniają zmianę konstrukcji.
Pallad, platyna i złoto – czym różnią się dla inwestora?
Porównanie metali szlachetnych ma sens tylko wtedy, gdy uwzględnia ich funkcję w portfelu. Złoto jest szeroko traktowane jako aktywo monetarne i ochronne. Platyna łączy zastosowania przemysłowe z jubilerstwem, natomiast pallad pozostaje szczególnie mocno związany z rynkiem samochodowym.
| Metal | Główny czynnik cenowy | Zmienność | Płynność | Rola w portfelu |
|---|---|---|---|---|
| Złoto | Popyt inwestycyjny, stopy procentowe, sytuacja gospodarcza | Zwykle niższa niż w przypadku palladu | Najczęściej wysoka | Aktywo ochronne i dywersyfikujące |
| Platyna | Przemysł, motoryzacja, jubilerstwo i podaż z kopalń | Umiarkowana do wysokiej | Zwykle niższa niż złota | Dodatek przemysłowy i surowcowy |
| Pallad | Katalizatory, produkcja aut, normy emisji i geopolityka | Wysoka | Niższa niż złota | Aktywo spekulacyjne o podwyższonym ryzyku |
Nie należy zakładać, że wyższa cena jednostkowa albo wcześniejszy wzrost notowań oznacza większą wartość inwestycyjną. Pallad może gwałtownie drożeć przy niedoborze podaży, ale równie szybko tracić, gdy rynek zaczyna dyskontować spadek zapotrzebowania.
Jakie ryzyka ponosi inwestor?
Najpoważniejsze zagrożenie ma charakter technologiczny. Samochody elektryczne zasilane z baterii, czyli BEV, nie korzystają z katalizatora spalin takiego jak pojazdy z silnikiem benzynowym. Wzrost ich udziału w sprzedaży może więc ograniczać długoterminowy popyt na pallad. Nie oznacza to automatycznego załamania rynku, ponieważ przez lata będą użytkowane samochody spalinowe i hybrydowe, ale kierunek zmian jest dla tego metalu niekorzystny.
Drugim problemem jest substytucja. Producenci mogą zmieniać skład katalizatorów i częściowo zastępować pallad platyną, jeśli pozwalają na to koszty, dostępność oraz wymagania techniczne. Taki proces nie musi przebiegać szybko, ale sama możliwość ogranicza pewność prognoz dotyczących przyszłego popytu.
Najważniejsze ryzyka dla posiadacza palladu obejmują:
- ryzyko popytowe – spadek produkcji samochodów lub słabsza koniunktura przemysłowa może obniżyć zapotrzebowanie,
- ryzyko technologiczne – rozwój napędów BEV zmniejsza znaczenie katalizatorów spalin,
- ryzyko substytucji – część zastosowań może zostać przeniesiona na platynę lub inne rozwiązania,
- ryzyko geopolityczne i podażowe – koncentracja wydobycia w kilku państwach zwiększa wrażliwość rynku na zakłócenia.
Pallad może korzystać z niedoboru podaży, ale ten sam metal pozostaje narażony na długoterminowy spadek popytu wynikający ze zmiany technologii napędów.
Pallad fizyczny a instrumenty papierowe
Zakup sztabki lub monety oznacza posiadanie fizycznego metalu. Inwestor musi wtedy uwzględnić spread między ceną zakupu i sprzedaży, przechowywanie, ubezpieczenie oraz ograniczoną dostępność niektórych produktów.
Instrumenty papierowe lub cyfrowe, takie jak fundusze, certyfikaty czy kontrakty, mogą ułatwiać ekspozycję na cenę palladu, ale nie zawsze dają własność konkretnej sztabki. Dochodzi też ryzyko emitenta, pośrednika, konstrukcji instrumentu i ewentualnego rozliczenia. Przed zakupem trzeba sprawdzić, czy produkt jest zabezpieczony metalem, czy tylko odwzorowuje jego notowania.
Czy pallad pasuje do mojego portfela?
Decyzja nie powinna zaczynać się od pytania, ile pallad może podrożeć. Najpierw trzeba ustalić, czy portfel może przyjąć aktywo o wysokiej zmienności i niepewnych perspektywach przemysłowych. Pomocna będzie poniższa lista kontrolna:
- Rozumiem źródło popytu – wiem, że cena zależy w dużej mierze od motoryzacji, katalizatorów i norm emisji.
- Akceptuję wysoką zmienność – jestem przygotowany na spadki, których nie da się wyjaśnić wyłącznie bieżącą sytuacją gospodarczą.
- Uwzględniam elektromobilność – analizuję wpływ aut BEV i hybryd na przyszłe zużycie palladu.
- Posiadam podstawę portfela – pallad nie zastępuje gotówki, poduszki finansowej ani aktywów dobranych do celu inwestycyjnego.
- Wybieram formę inwestycji świadomie – znam koszty i ryzyka palladu fizycznego oraz instrumentu papierowego lub cyfrowego.
- Traktuję zakup jako dodatek – nie opieram całego planu inwestycyjnego na jednym metalu przemysłowym.
Udział rzędu kilku procent bywa rozważany jako orientacyjny limit dla spekulacyjnego dodatku do zdywersyfikowanego portfela, ale nie jest uniwersalną regułą ani rekomendacją. Wielkość pozycji powinna wynikać z tolerancji straty, horyzontu i całej struktury majątku.
Pallad inwestycyjny – opłacalność zależy od scenariusza
Pallad może być opłacalny w scenariuszu, w którym podaż pozostaje napięta, produkcja samochodów spalinowych utrzymuje się na wysokim poziomie, a substytucja platyną postępuje wolno. W scenariuszu przeciwnym – szybkiej elektryfikacji, słabszej koniunktury motoryzacyjnej i poprawy dostępności zamienników – jego wycena może pozostawać pod presją.
Dla większości inwestorów pallad nie powinien być fundamentem portfela. Może pełnić funkcję niewielkiego, spekulacyjnego dodatku pod warunkiem śledzenia rynku motoryzacyjnego, podaży z głównych regionów wydobycia oraz rozwoju technologii BEV. Osoba szukająca przede wszystkim stabilności i ochrony kapitału powinna patrzeć na pallad inaczej niż na złoto.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.